“乘风来还是等风去。”
毫无疑问,2025年是真正意义上的“漫剧元年”,至少从供给侧上是的。10余家平台纷纷下场、数亿元资金资源投入、数十万个IP押宝,可以说是能来的都要掺一脚。
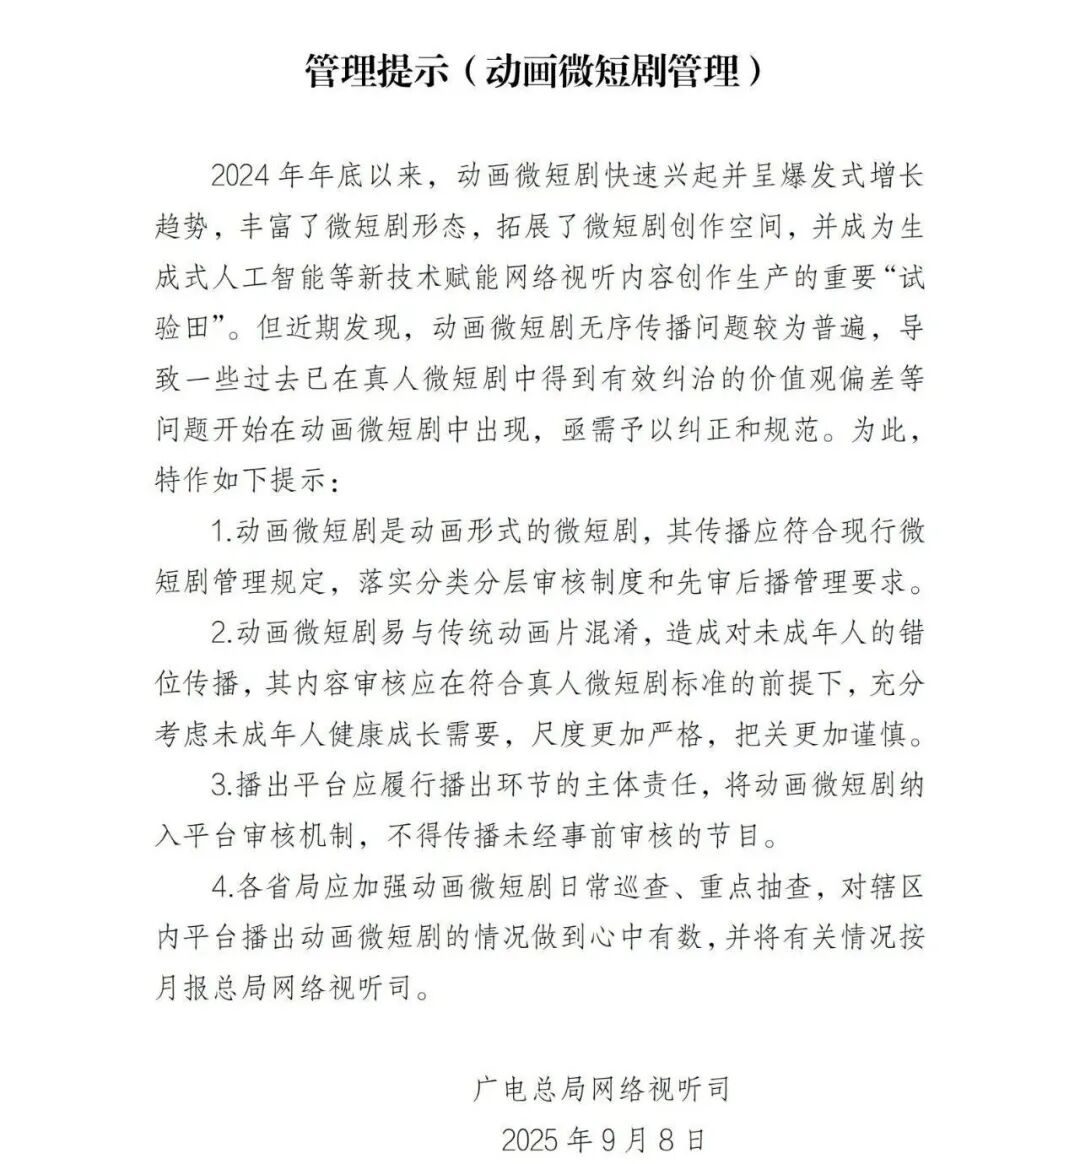
但从市场表现来看,持续上新的漫剧仍无一真正意义上的出圈爆款,漫剧、AI漫剧仍处于影视行业甚至短剧行业鄙视链的最低端,9月动画微短剧审核新政更是加速了行业规范洗牌,给漫剧下一阶段的发展增加了更多不确定性。
无数身处漫剧
从何处来,到何处去?
众所周知,漫剧并不是什么新鲜玩意,作为“动态漫画”已经有了十多年的发展史。漫剧这个词曾经由多家漫画平台主导发行,但始终没什么起色,以至于如今漫剧板块已经从部分漫画APP上消失了。
为什么漫画平台一直做不明白漫剧?很明显:没钱,跑不了量也卷不起质;没IP,好的IP看不上漫剧更想做动画,本来就圈地自萌的IP改了也爆不了;没产能,那时候还没有AI能用,纯靠手动制作成本高效率低;没用户,动画、漫画用户对动态漫这种中间地带产物的观看需求一直没有被培养起来;没出圈,作品本身不能打,又没钱推广,也没有大流量入口,就不可能出圈。所以,漫剧在漫画平台手里火不了是理所当然。
漫画平台的失败尝试,让如今真正意义上开始加速的漫剧行业天崩开局,漫剧到底谁在做?谁在看?做什么?怎么做?几乎是每个参与者和观望者都要迟疑的问题。显然,2025年的新一轮漫剧潮并不一样。
最突出的是网文版权平台和长短视频播放平台的集体下场,让漫剧直接继承了短剧行业用三年时间建立的完整商业基建,这一次,漫剧对标的不是动画、不是漫画,而是快速增长直达天花板的短剧和短视频。
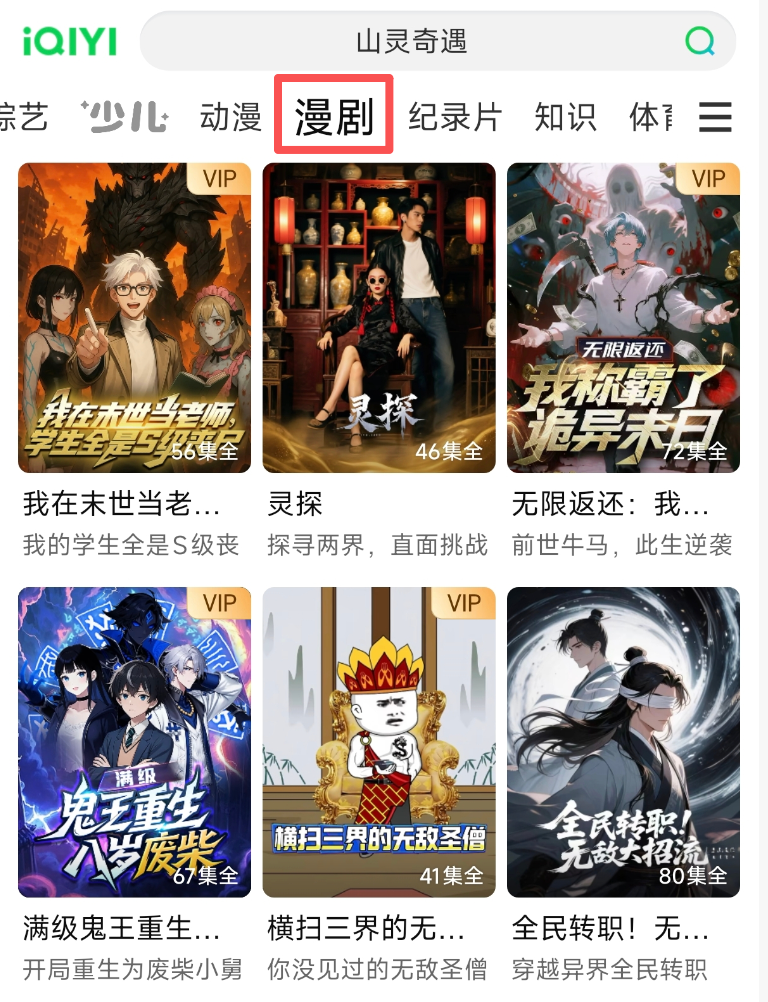
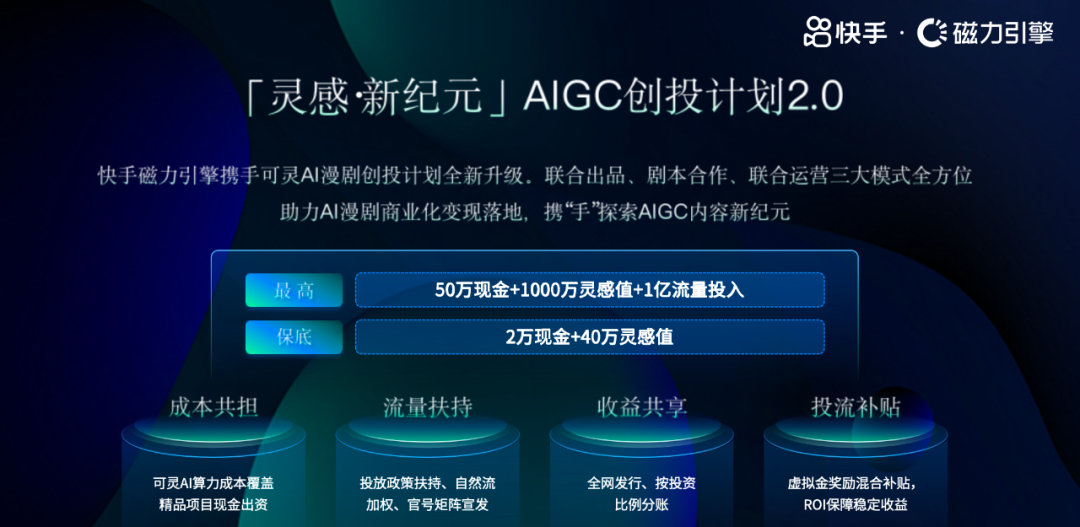
公开信息显示,短视频平台抖音、快手、红果短剧,长视频平台B站、爱奇艺、芒果TV、咪咕视频,小说版权平台阅文、番茄、七猫、知乎、书旗,都有针对漫剧、AIGC微短剧等的扶持激励政策。
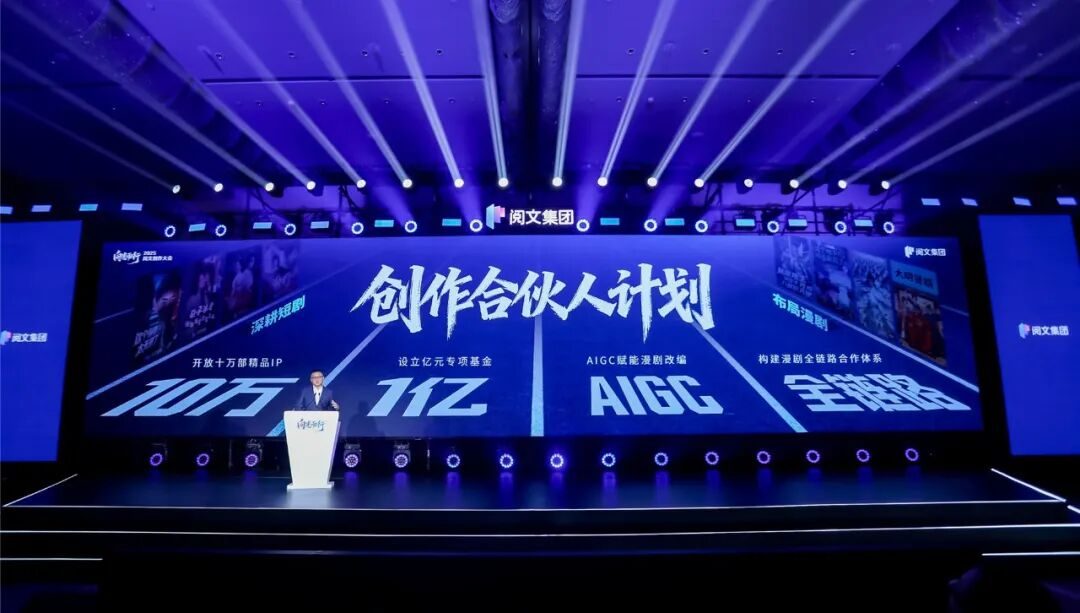
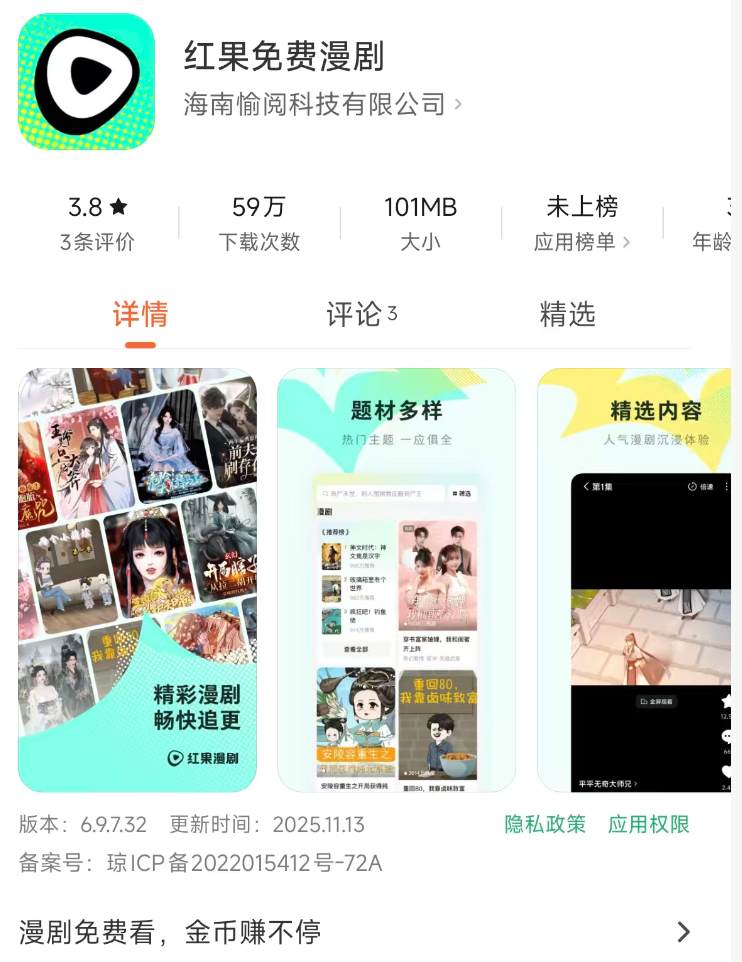
总结一下,各家平台的扶持政策主要分为几个方向:开放版权库,如阅文集团开放10万部精品IP、番茄小说开放超6万部文学作品IP、七猫开放10万本小说IP 、UC开放7万+网文IP等;原创剧本征集,成为各家平台扶持计划和平台编辑征稿帖的热门话题,单部剧本可以获得5千-6万的合作保底;AIGC工具支持,包括阅文集团的AIGC工具漫剧助手、快手的可灵AI等。资金支持,通过出品、采买、保底+高比例分账、创作基金等多种模式。资源支持,平台分发、S 级宣发、运营支持等。近期,红果免费漫剧APP的独立、爱奇艺等平台独立漫剧频道,更像是下定了某种决心,势必要漫剧复刻短剧的新高峰。
制作方的成分更是五花八门,除了已经有了先发优势的头部漫剧制作方酱油文化、灵矩动漫、奇想文化等,上下游产能都在虎视眈眈。做AI工具的公司率先下场,既能赶上扶持政策又是对自家产品的试用和推广;瓶颈期的短剧制作方与平台关系更熟,快速上车也有机会弯道超车;做过漫画和动态漫的工作室,看见了新曙光顺理成章入局;低成本动画制作方在平台降本增效不采买的背景下,也想来漫剧领域试试看能不能“降维打击”。
看起来,版权、资金、产能、流量入口的问题都解决了,漫剧这事儿能不能成,就只剩下了关键问题:到底谁在看漫剧,漫剧是不是伪需求?
做不做,怎么做?
平台、版权方、制作方纷纷下场,政策、资金、资源都给到位,没有需求也要创造需求。漫剧领域如今看上去人丁兴旺,但冷静下来想一想,未来一年才是漫剧行业真正的竞争高峰。
行业窗口期时间有限,投入资金资源的平台耐心也有限,漫剧能否复制短剧的成功,成为又头部又稳定的市场需求,还是重走动态漫的老路一蹶不振,很快就会见分晓。
平台的漫剧竞争何为胜负手?首先是IP储备和IP基本盘。当产能不再是核心问题,IP库决定了平台主控漫剧的上限。即数量上IP储备是否足以支撑产业工业化规模化的内容生产,持续供给作品满足短内容快节奏的市场需求;质量上能否有IP值得精品化投入,赛马出真正意义上的头部作品;基本盘上,未真正打开的市场还需要依赖IP原有粉丝的导流,冷启动过于考验编剧功力,现阶段短剧对优质原创剧本的吸引力远低于其他内容形式。
其次,商业模式对于平台和制作方都非常重要,能否复刻短剧路径,平稳渡过新手期,实现收支平衡并稳定增长,决定了平台对漫剧的投入周期和行业的生命周期。第三方数据显示,看免费短剧、免费漫剧的用户占短剧总用户的比例,从年初的10%已经升至50%以上,市场规模在扩张,也给商业化提出了更多挑战。
漫剧的独特优势在于制作门槛低,产能爬坡效率更快,商业模式一旦形成,可复制性高于真人短剧。商业模式能否跑通,取决于平台作为分发入口的商务变现能力,如何将大量漫剧内容交给消费者或品牌方买单,成为了竞争的关键。
AI工具的发展和试用,也是平台竞争的重要因素。AI技术可以压缩成本、缩短制作周期、降低创作者门槛已经成为了漫剧行业的共识,技术的迭代推动了行业的野蛮生长,也让漫剧市场涌入了大量高度同质化、剧本套路化、粗制滥造的内容。AIGC是漫剧领域的双刃剑,既降低了入行门槛,快速弥补了产能空缺,也给平台运营效率、筛选能力带来新考验。
对于身在局中或者还在观望的相关从业者,平台的集体下场很难让人不心动。但漫剧从业者们应该清醒地认识到,当前漫剧“低投入高产出”的结论是建立在流量扶持与竞争不充分前提下的。一旦参与者数量突破临界点,投流成本等投入将指数级上升,而平台的扶持也将被快速稀释。参考真人短剧从爆发到红海仅用18个月左右,漫剧的窗口期可能更短。
如果要做,尽快入场,选好平台,选好合作方。当然更要多考虑一下,有的平台确实好,资源能给你用多少?做鸡头还是凤尾还是赢家通吃?另外,抓紧跑起来建立自己的核心竞争力,是走量还是保质,既要争取出个头部作品,也要做好预期管理。产业快速发展期,多关注政策变化和平台调整,比如漫剧正规化精品化是必然趋势,沙雕漫熊猫头类型可能有影响等。考虑到下沉市场分不清动画、漫画、动漫、漫剧,刻板印象停留在这类内容是给儿童、青少年等低龄用户看的市场背景,很多漫剧剧本并不适合未成年群体,IP制作选择上也要考虑到受众年龄筛选和分级管理。
对于从业者来说,想吃漫剧这碗饭,最重要的是不下2025-2026年漫剧风口的牌桌,接下来的每一个决策不只关乎内容本身,更是背后资金、资源、技术、IP、运营、商务等多方面的综合较量。
至于漫剧到底是不是伪需求,在当下看来似乎并不重要了。多个行业都在竞相追逐的风口里,机会从不只来自于市场,竞争也一样。
出了新手村,就是生死局。
(作者:小金)
